


Klarna : gérez votre argent
4,69.94K Avis
Caractéristiques de l’application
- Version
- 26.39.296
- Mis à jour le
- Licence
- Free
- Téléchargements
- 50 000 000+
- Développeur
- Klarna Bank AB (publ)
- Catégories
- Finance
- Plateforme
- Android, iOS
Captures d’écran
 Analyse par AppCompare
Je trouve que Klarna prend tout son sens quand je veux garder achats, cartes de fidélité et aperçu de mes dépenses à portée de main, sans jongler entre plusieurs applications. Mais son intérêt dépend aussi de ma connexion : une app financière qui rassemble des informations utiles en déplacement ne peut pas être jugée seulement sur son écran d’accueil. Je la vois comme un compagnon pratique pour organiser une partie de ma vie quotidienne, pas comme un remplacement automatique de ma banque ni comme un outil de budget complet.
Ce que l’app simplifie au quotidien
Développée par Klarna Bank AB (publ), cette application financière gratuite pour Android et iOS s’adresse d’abord aux personnes qui utilisent déjà Klarna ou souhaitent découvrir sa Carte. La note moyenne de 4,6, issue d’environ deux millions d’évaluations, et ses plus de 50 millions d’installations témoignent d’un usage très répandu. Cela ne garantit pas que chacun y trouvera son compte, mais indique que l’app a dépassé le stade d’un simple outil de paiement de niche.
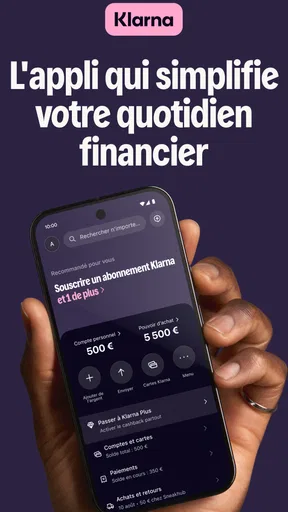
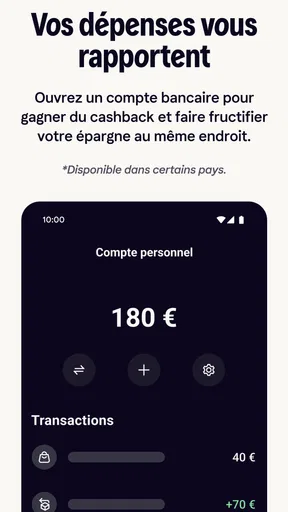
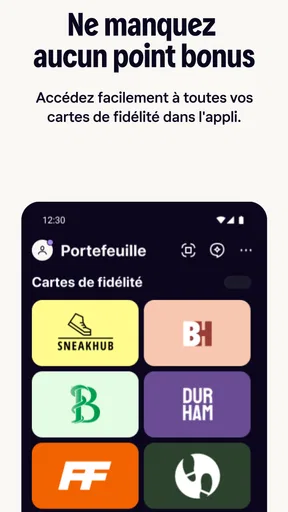
Son intérêt concret tient à la réunion de plusieurs tâches liées à l’argent et aux achats. Je peux m’en servir pour consulter les éléments associés à mon activité Klarna, retrouver des cartes de fidélité enregistrées et explorer les possibilités de la Carte Klarna. Cette association est commode si je préfère un endroit familier pour suivre ces usages. Elle demande toutefois de distinguer ce qui relève de Klarna de ce qui dépend encore de mes autres comptes, cartes et habitudes.
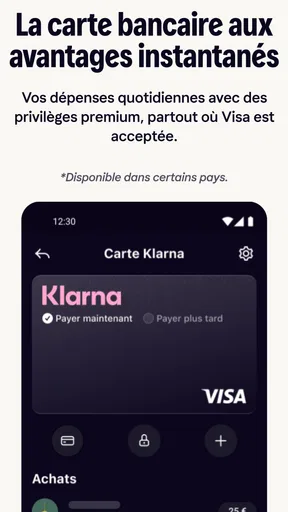
La Carte Klarna mérite une nuance : la possibilité de la découvrir dans l’app ne signifie pas que tout utilisateur doit l’adopter pour profiter du reste. Je commencerais par repérer les fonctions que je compte réellement utiliser, puis je déciderais si une carte supplémentaire apporte quelque chose à ma façon de payer. Si mon objectif est uniquement de consulter le solde bancaire de plusieurs établissements dans un tableau de bord neutre, une application conçue spécialement pour agréger des comptes peut mieux correspondre à ce besoin.
Une expérience qui dépend du réseau
La connexion façonne surtout les moments où je veux agir tout de suite : vérifier une information avant un achat, consulter un élément lié à un paiement ou retrouver une carte de fidélité à la caisse. Je préfère donc ouvrir l’app quelques instants avant d’arriver au comptoir plutôt que de découvrir au dernier moment que le réseau du magasin est instable. Ce petit réflexe réduit la pression, sans supposer que les informations ou fonctions restent accessibles hors connexion.
Dans un centre commercial, par exemple, je peux vouloir retrouver une carte de fidélité avant de payer, puis vérifier une dépense une fois sorti. Si la couverture mobile est faible, l’étape la plus urgente devient aussi celle où je dispose du moins de temps pour attendre. Mon conseil est simple : lorsque je sais que je vais en avoir besoin, je prépare l’écran et les informations utiles avant d’entrer dans une zone où le signal est capricieux. Pour régler un achat, je garde également un moyen de paiement habituel en secours, car une application ne devrait pas être l’unique solution au moment de passer en caisse.
Cette dépendance au réseau n’est pas propre à Klarna, mais elle compte davantage quand l’app sert à consulter des informations financières actuelles plutôt qu’à afficher un contenu statique. Je ne traiterais pas son interface comme un portefeuille papier qui fonctionne indépendamment de la couverture. En pratique, je la considère comme un accès mobile à des services connectés : utile quand le réseau suit, moins rassurant si je dois absolument effectuer une opération dans un endroit où la connexion est incertaine.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Sur un petit écran, mieux vaut séparer les usages
Sur téléphone, l’avantage est évident : les informations liées aux achats et les cartes de fidélité restent proches du moment où je fais mes courses. Mais le format mobile peut aussi encourager à tout vérifier à la va-vite. Pour garder une bonne vue d’ensemble, je réserverais les consultations plus attentives à un moment calme, plutôt que d’essayer de comprendre plusieurs mouvements entre deux rayons ou en marchant.
Un scénario réaliste : je fais mes courses, je consulte une carte de fidélité avant de payer, puis, à la maison, je reviens sur l’app pour examiner les dépenses associées à mes achats Klarna. Le premier geste est bref et pratique ; le second demande davantage d’attention. En séparant ces moments, je risque moins de confondre une information liée à un achat avec le suivi global de mon budget. Pour ce dernier, je continuerais à comparer avec mes relevés bancaires et mes autres moyens de paiement.
Les cartes de fidélité sont particulièrement intéressantes pour les personnes qui oublient souvent leur carte physique ou alternent entre plusieurs magasins. Le bénéfice est surtout organisationnel : retrouver plus facilement ce que l’on a choisi de conserver dans l’app. En revanche, si je ne fréquente que rarement les enseignes concernées ou préfère garder toutes mes cartes dans le portefeuille numérique déjà installé sur mon téléphone, ajouter un autre endroit à consulter peut devenir une complication plutôt qu’un gain de temps.
La fiche de l’application indique une compatibilité à partir d’Android 9, un classement PEGI 3 et une version actuelle 26.39.296. Pour moi, ces repères servent surtout à vérifier que mon appareil entre dans le cadre annoncé avant l’installation. Comme pour toute application financière, je garde aussi le système du téléphone à jour et je protège son accès : la commodité d’avoir des informations sensibles dans sa poche ne dispense pas des précautions de base.
Quand quelque chose ne répond pas comme prévu
Une app financière doit rester facile à comprendre même quand une page met du temps à se charger. Si je rencontre un délai, je commence par vérifier ma connexion, puis je relance l’écran concerné au lieu de répéter plusieurs fois la même action. C’est une règle prudente pour éviter les gestes précipités, surtout autour d’un paiement ou d’une information que je veux confirmer. Je ne suppose pas qu’une opération a abouti simplement parce que j’ai appuyé sur un bouton.
Pour reprendre après une interruption, je vérifie d’abord l’état affiché dans l’app et les informations disponibles avant d’essayer de recommencer. Si la situation concerne un paiement important et reste ambiguë, je ne multiplierais pas les tentatives à l’aveugle : je passerais par les moyens d’assistance appropriés ou par mon autre canal bancaire. Cette prudence n’est pas une critique propre à Klarna ; c’est une bonne habitude dès qu’une connexion mobile intervient dans une action financière.
Je conseille aussi de ne pas organiser une journée entière autour d’une seule app. Une carte physique ou un autre moyen de paiement peut éviter qu’un problème de réseau transforme un achat ordinaire en blocage. De même, si j’ai besoin de consulter des informations pour prendre une décision importante, mieux vaut le faire avant de quitter un endroit où la connexion est fiable. Ce sont des gestes simples, mais ils rendent l’usage mobile nettement moins stressant.
Réseau, données mobiles et habitudes de consultation
Pour limiter les vérifications inutiles, je regrouperais mes consultations : un passage après mes achats, puis un autre à un moment choisi, plutôt que d’ouvrir l’app à chaque doute. Cela m’aide à rester attentif à mes dépenses sans transformer le téléphone en source constante de sollicitations. Si je surveille mon forfait mobile, je privilégierais une connexion Wi-Fi fiable pour les consultations que je peux planifier, tout en évitant les réseaux publics lorsque je manipule des informations financières sensibles.
Je ne peux pas déduire de la simple présence de l’app qu’elle consomme peu de données ou qu’elle offre un mode hors ligne particulier. Mon approche est donc de rester pratique : laisser le téléphone gérer les connexions habituelles, éviter de répéter les chargements sans raison et ne pas compter sur un écran déjà ouvert comme preuve que l’information est à jour. Pour une opération qui dépend de données récentes, une connexion stable est préférable.
Autre compromis utile à garder en tête : centraliser des cartes de fidélité et des usages liés à Klarna peut alléger mon portefeuille, mais concentre aussi davantage d’habitudes dans une seule application. J’y gagne en simplicité si je m’y retrouve facilement ; je perds cet avantage si je dois ouvrir plusieurs écrans pour accomplir une tâche qui était déjà rapide ailleurs. Je commencerais donc par quelques usages concrets, puis je garderais seulement ceux qui me font réellement gagner du temps.
À qui elle convient, et quand choisir autre chose
Klarna me semble adaptée si j’utilise ses services, si je veux retrouver des cartes de fidélité sur mon téléphone et si l’idée de découvrir sa Carte m’intéresse. Elle convient aussi à quelqu’un qui fait souvent des achats en déplacement et préfère vérifier ses informations depuis une seule interface liée à Klarna. L’application est gratuite, ce qui facilite l’essai, mais cela ne signifie pas que chaque fonction ou chaque produit associé répondra aux besoins de chacun.
Je la choisirais moins volontiers comme outil unique de gestion financière. Si je veux établir un budget détaillé couvrant toutes mes banques, mes espèces et mes dépenses, je préférerais une solution orientée explicitement vers le suivi budgétaire ou les outils de ma banque principale. Si mon souci numéro un est de payer dans des lieux où le réseau est souvent mauvais, une carte physique reste un recours plus fiable qu’une dépendance exclusive au téléphone.
Par rapport à une application bancaire classique, Klarna met davantage l’accent sur son propre environnement et sur les usages d’achat qui l’accompagnent, plutôt que sur la relation générale avec une banque principale. Face à une app de portefeuille numérique, son intérêt est lié à l’ensemble Klarna et à la gestion de cartes de fidélité, tandis qu’un portefeuille déjà intégré au téléphone peut être plus direct pour les gestes de paiement courants. Le meilleur choix dépend donc moins du nombre d’options que du service que j’utilise vraiment au quotidien.
Mon verdict sur une utilisation connectée
La version 26.39.296 s’inscrit dans une application installée depuis le 15 mars 2021 et suivie par un large public, mais c’est l’usage qui doit décider, pas la popularité seule. J’apprécie l’idée de rapprocher gestion liée à Klarna, cartes de fidélité et découverte de la Carte dans un même espace. Les limites sont tout aussi concrètes : l’app ne remplace pas automatiquement les outils de ma banque, et les moments de faible connexion invitent à garder un plan B.
Mon conseil à un ami serait de l’essayer s’il a déjà une raison précise d’utiliser Klarna, puis de voir si la consultation des cartes et des achats simplifie vraiment sa routine. Je ne l’installerais pas uniquement dans l’espoir qu’elle centralise toute ma vie financière. Son meilleur atout est la commodité quand je suis connecté et que mes usages correspondent à l’univers Klarna ; sa meilleure précaution est de ne pas en faire mon unique porte d’entrée pour payer ou vérifier une information importante. Si cette distinction vous convient, Klarna peut être un ajout pratique. Sinon, une application bancaire ou un portefeuille numérique plus proche de vos habitudes sera probablement plus cohérent.
Une routine qui évite les mauvaises surprises
Pour un achat prévu, je préparerais mon usage avant de partir : vérifier que je peux ouvrir l’application dans de bonnes conditions et décider à l’avance quel autre moyen de paiement garder avec moi. Ce n’est pas une étape nécessaire à chaque sortie, mais elle est utile lors d’un déplacement où le réseau risque d’être irrégulier ou si je compte sur une information financière précise. Le meilleur moment pour découvrir un problème de connexion est avant d’être devant la caisse.
Je garderais aussi une distinction nette entre les achats suivis dans l’univers Klarna et le budget du mois dans son ensemble. Une consultation après une dépense peut aider à retrouver un élément associé à cet achat, mais elle ne remplace pas le rapprochement avec mes relevés et mes autres paiements. Cette méthode convient à quelqu’un qui veut mieux organiser ses achats sans confondre commodité et vision financière complète.
Ce que je vérifierais avant de l’adopter
Avant d’en faire une habitude, je me demanderais si je vais réellement utiliser les cartes de fidélité dans l’app et si les usages Klarna ont une place régulière dans mes achats. Si la réponse est oui, l’application peut éviter de passer d’un outil à l’autre. Si je cherche seulement un moyen de payer rapidement avec le portefeuille déjà configuré sur mon téléphone, l’ajout d’une autre interface risque de ne rien simplifier. L’essai a surtout du sens quand je peux nommer un besoin concret qu’elle résout.
Je vérifierais enfin que mon téléphone et mes habitudes conviennent à une app financière connectée : accès protégé, consultation dans un environnement privé et solution de secours pour les paiements. La compatibilité annoncée à partir d’Android 9 aide à savoir si l’installation est envisageable, tandis que le classement PEGI 3 indique un contenu adapté à un large public. Ces repères ne changent pas le point essentiel : la valeur de Klarna dépend de la place que je lui donne, et de ma capacité à garder le contrôle de mes autres moyens de paiement.
Avantages
- Regroupe les achats et les paiements en attente dans une seule interface.
- Permet de suivre les remboursements et l’état des commandes.
- Propose des rappels pour aider à ne pas oublier les échéances.
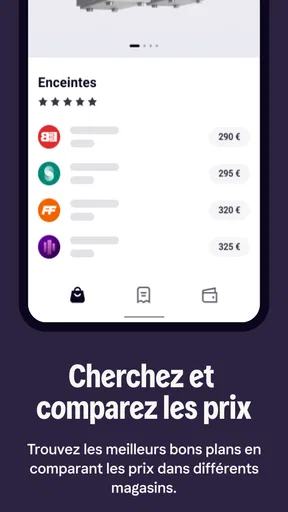
- La recherche d’offres peut faciliter la comparaison de prix.
- Des notifications signalent les mises à jour importantes de vos achats.
Inconvénients
- Le paiement différé peut encourager des dépenses difficiles à maîtriser.
- Les options de paiement disponibles varient selon le marchand et le pays.
- Un compte Klarna est nécessaire pour accéder aux fonctions de l’application.
- Les retours ou remboursements peuvent prendre du temps à apparaître dans l’app.
- Le suivi des achats dépend des informations transmises par les boutiques.
FAQ sur Klarna : gérez votre argent
À quoi sert l’application Klarna : gérez votre argent ?
Klarna est une application de paiement et de gestion des achats qui permet notamment de consulter des offres, de suivre des commandes et, selon le marchand et votre éligibilité, de payer immédiatement ou de choisir une option de paiement différé ou échelonné. Les services disponibles peuvent varier selon le pays, le compte et les conditions proposées au moment de l’achat. Avant de confirmer un paiement, vérifiez toujours les échéances, les frais éventuels et les modalités affichées dans l’application.
Klarna est-elle gratuite et peut-elle entraîner des frais ?
Le téléchargement de Klarna est généralement gratuit, mais cela ne signifie pas que chaque mode de paiement est sans coût. Les frais éventuels, intérêts, pénalités de retard ou autres conditions dépendent de l’offre choisie, du pays et de votre situation. Lisez les informations présentées avant de valider une commande et respectez les dates de paiement indiquées. En cas de doute, consultez les conditions officielles de Klarna plutôt que de supposer qu’un paiement différé est automatiquement gratuit.
Comment savoir si je peux utiliser les options de paiement de Klarna ?
L’accès aux options de paiement dépend généralement du pays, du marchand, du montant de l’achat et d’une évaluation réalisée par Klarna au moment de la transaction. Créer un compte ne garantit donc pas que le paiement en plusieurs fois ou différé sera proposé pour chaque commande. L’application ou la page de paiement indique les solutions disponibles avant la confirmation. Vérifiez aussi les critères et échéances affichés, et ne choisissez une option que si vous pouvez respecter les remboursements prévus.
L’application Klarna est-elle sécurisée pour mes informations et mes paiements ?
Klarna propose des fonctions de compte et de paiement conçues pour protéger les transactions, mais aucune application ne peut garantir un risque nul. Téléchargez l’application depuis une boutique officielle, utilisez un mot de passe robuste et activez les protections de votre téléphone. Ne communiquez jamais vos codes de connexion ou de vérification à une personne qui vous les réclame. Pour une commande inconnue ou une activité suspecte, consultez votre compte et contactez le service d’assistance par les canaux officiels.
Que faire si une commande, un remboursement ou un paiement pose problème ?
Commencez par ouvrir la commande concernée dans Klarna pour consulter son statut, les échéances et les informations de remboursement disponibles. Pour un colis en retard, un article manquant ou un retour, contactez également le marchand, car il gère souvent l’expédition et le traitement du retour. Si le problème concerne une échéance ou une opération affichée dans l’application, suivez les instructions de Klarna et conservez les justificatifs. Les délais de mise à jour peuvent varier selon le marchand et le moyen de paiement.


